Domain ist-besonders.de kaufen?
Wir ziehen mit dem Projekt
ist-besonders.de um.
Sind Sie am Kauf der Domain
ist-besonders.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ist-besonders.de kaufen?
Wie sicher ist Mobile Payment?
Mobile Payment ist im Allgemeinen sicher, da die meisten Anbieter fortschrittliche Verschlüsselungstechnologien verwenden, um die Transaktionen zu schützen. Dennoch gibt es auch Risiken wie Phishing, Malware und Datenlecks, die die Sicherheit von Mobile Payment gefährden können. Es ist wichtig, dass Nutzer ihre Geräte und Apps auf dem neuesten Stand halten und starke Passwörter verwenden, um das Risiko von Betrug zu minimieren. Letztendlich hängt die Sicherheit von Mobile Payment jedoch auch von der Sorgfalt der Nutzer und der Vertrauenswürdigkeit der Anbieter ab. **
Was ist für Mobile Payment notwendig?
Was ist für Mobile Payment notwendig? Mobile Payment erfordert in erster Linie eine mobile Zahlungsplattform oder eine App, die es den Nutzern ermöglicht, Zahlungen über ihre mobilen Geräte zu tätigen. Zudem müssen die Nutzer ihre Zahlungsinformationen sicher und bequem in der App speichern können. Eine zuverlässige Internetverbindung ist ebenfalls unerlässlich, um die Transaktionen erfolgreich durchführen zu können. Darüber hinaus müssen Händler und Unternehmen die Infrastruktur haben, um Mobile Payment als Zahlungsmethode akzeptieren zu können. **
Ähnliche Suchbegriffe für Überweisung payment
Top-Angebote
Produkte zum Begriff Überweisung payment:
-
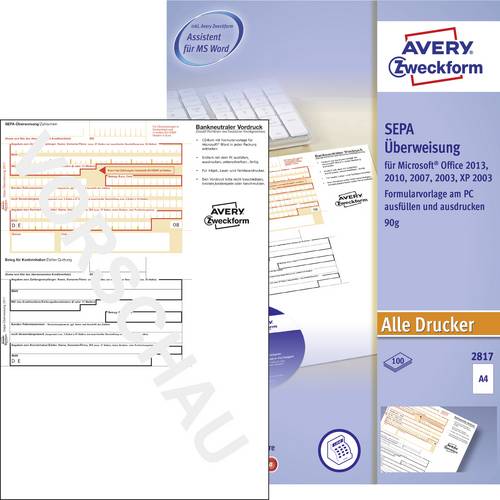
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.19,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist ein Google Payment Konto?
Ein Google Payment Konto ist ein virtuelles Konto, das es Nutzern ermöglicht, Zahlungen für verschiedene Google-Dienste wie den Google Play Store, YouTube Premium oder Google One zu tätigen. Es kann mit verschiedenen Zahlungsmethoden wie Kreditkarten, Debitkarten oder PayPal verknüpft werden. Über das Google Payment Konto können auch Abonnements verwaltet und Zahlungsinformationen gespeichert werden. Es bietet eine bequeme und sichere Möglichkeit, digitale Einkäufe über verschiedene Google-Plattformen zu tätigen. **
-
Ist Amazon Payment eine sichere Zahlungsmethode?
Ja, Amazon Payment gilt als sichere Zahlungsmethode. Es verwendet fortschrittliche Sicherheitsmaßnahmen wie Verschlüsselungstechnologien, um die Daten der Benutzer zu schützen. Darüber hinaus bietet Amazon einen Käuferschutz, der den Kunden bei Problemen mit einer Bestellung absichert. **
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
Top-Angebote
Produkte zum Begriff Überweisung payment:
-
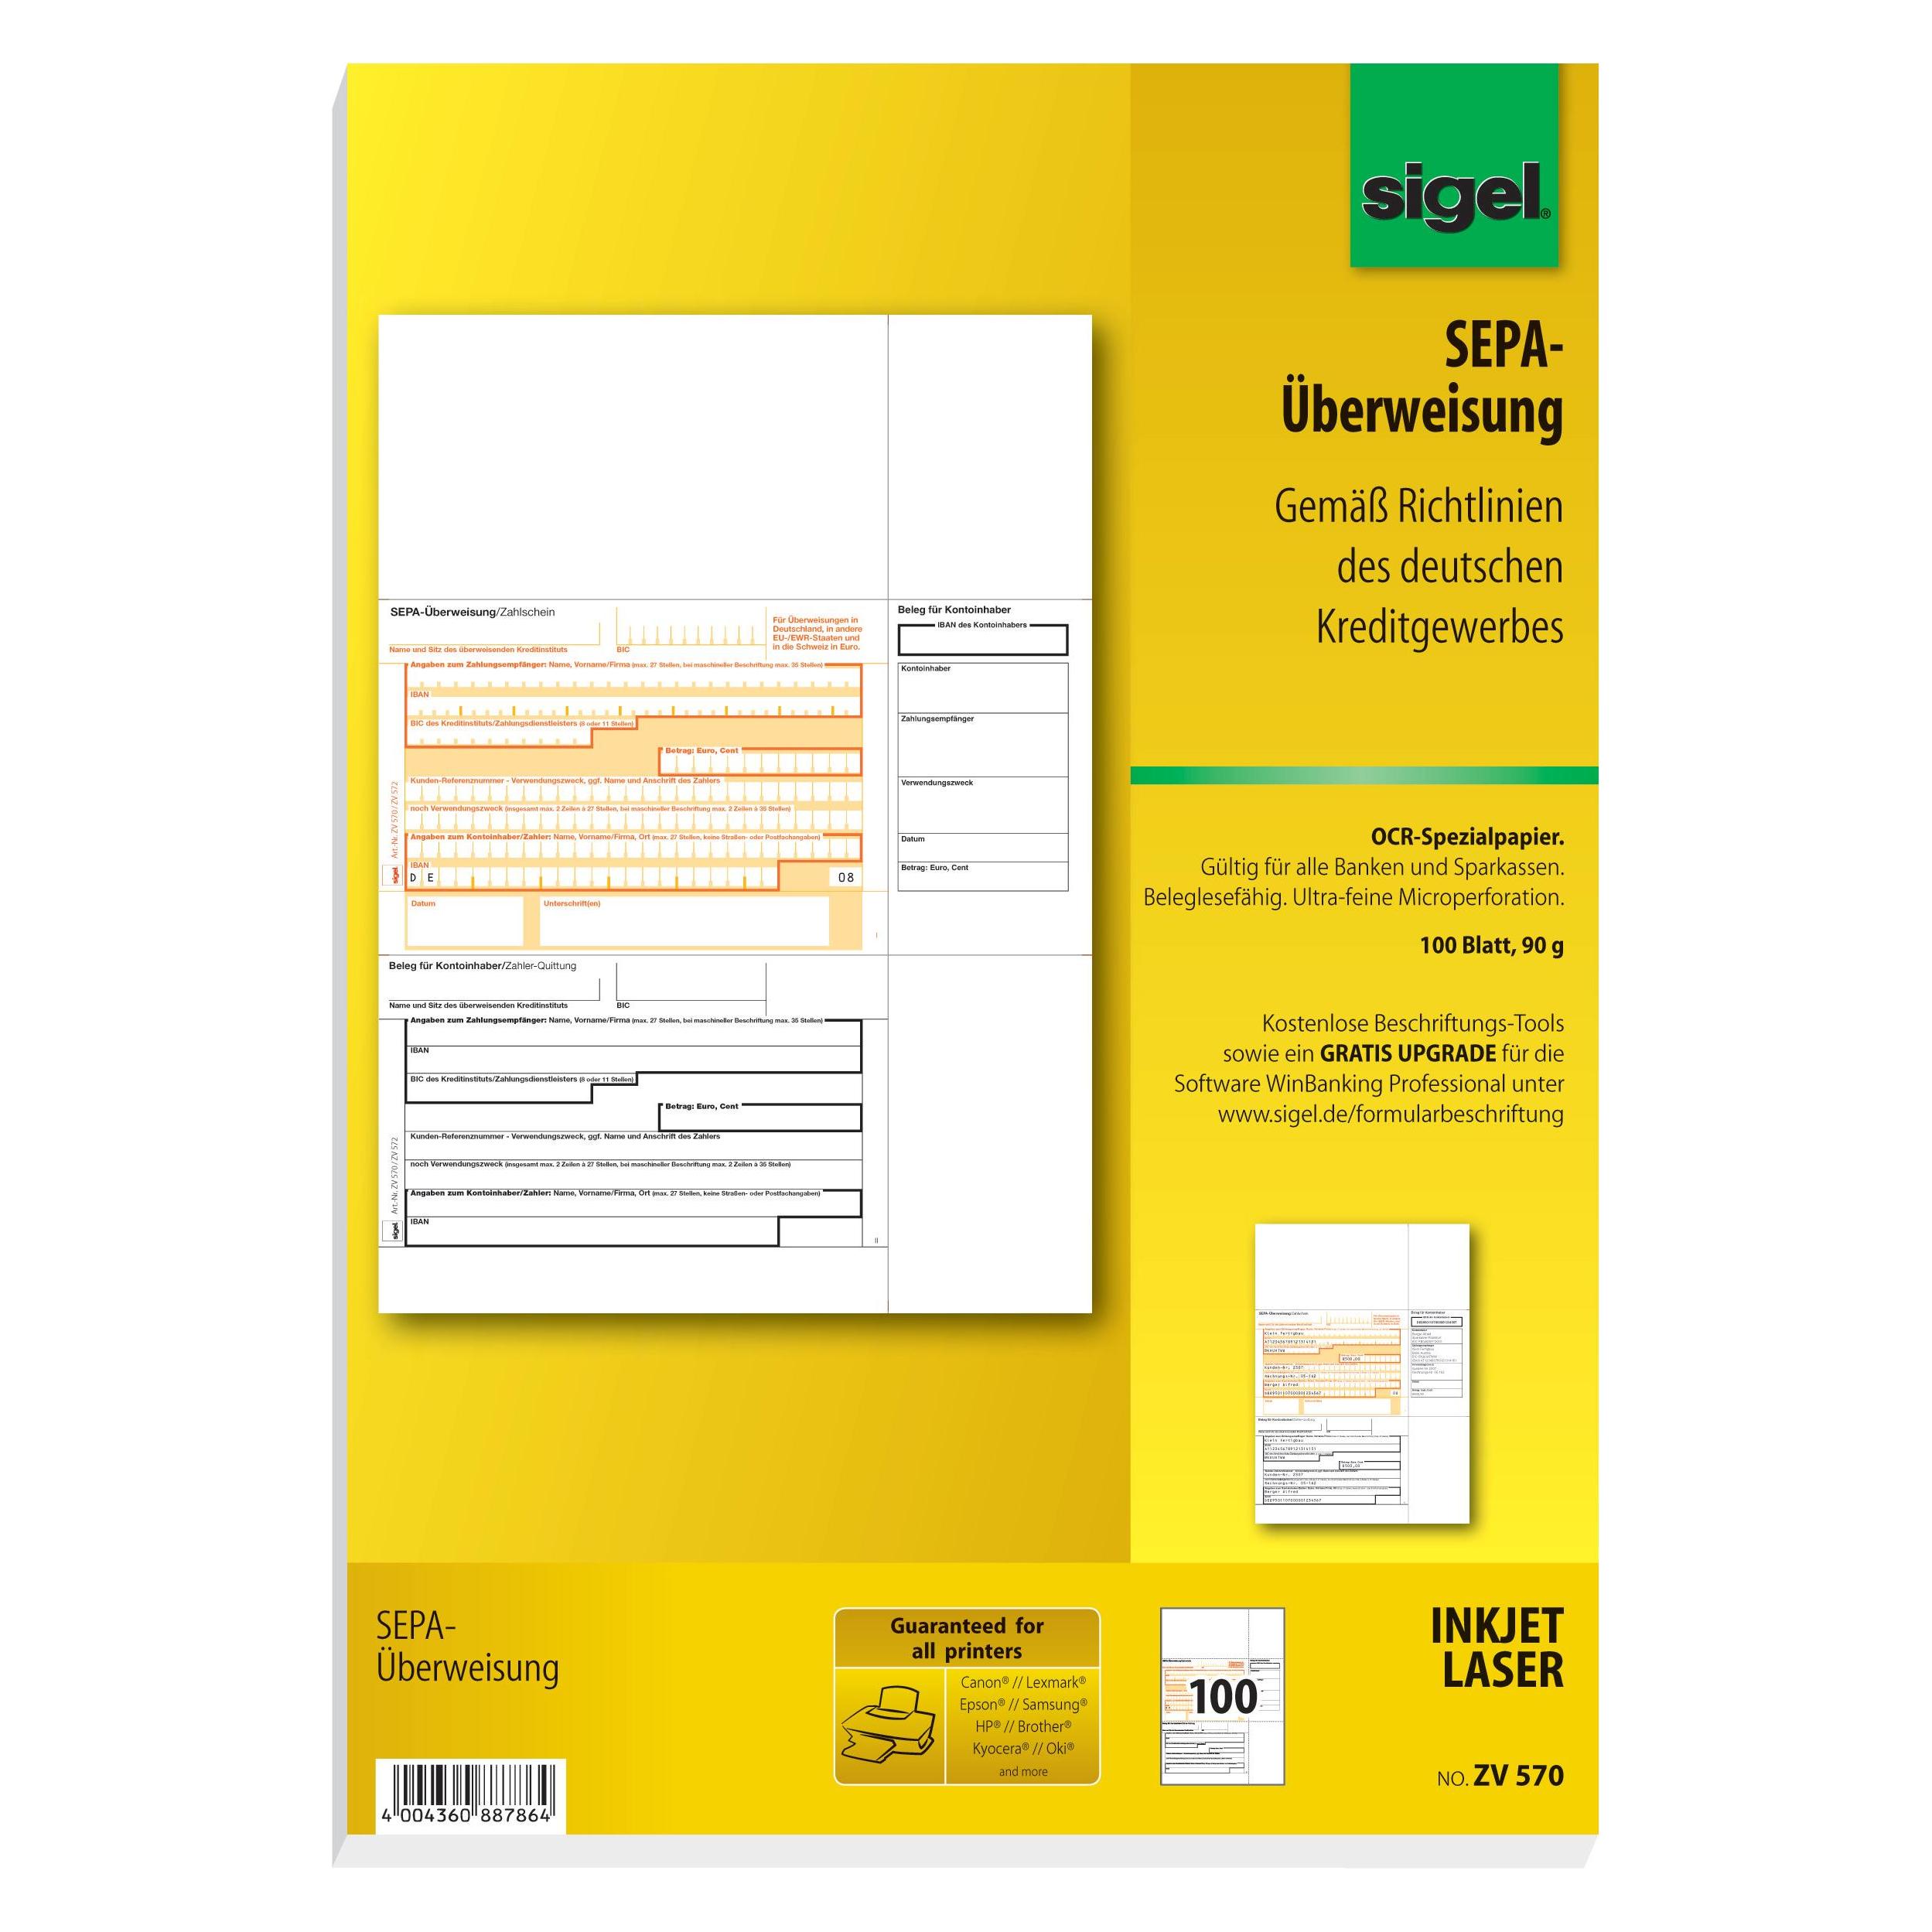
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.19,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher ist Mobile Payment?
Mobile Payment ist im Allgemeinen sicher, da die meisten Anbieter fortschrittliche Verschlüsselungstechnologien verwenden, um die Transaktionen zu schützen. Dennoch gibt es auch Risiken wie Phishing, Malware und Datenlecks, die die Sicherheit von Mobile Payment gefährden können. Es ist wichtig, dass Nutzer ihre Geräte und Apps auf dem neuesten Stand halten und starke Passwörter verwenden, um das Risiko von Betrug zu minimieren. Letztendlich hängt die Sicherheit von Mobile Payment jedoch auch von der Sorgfalt der Nutzer und der Vertrauenswürdigkeit der Anbieter ab. **
-
Was ist für Mobile Payment notwendig?
Was ist für Mobile Payment notwendig? Mobile Payment erfordert in erster Linie eine mobile Zahlungsplattform oder eine App, die es den Nutzern ermöglicht, Zahlungen über ihre mobilen Geräte zu tätigen. Zudem müssen die Nutzer ihre Zahlungsinformationen sicher und bequem in der App speichern können. Eine zuverlässige Internetverbindung ist ebenfalls unerlässlich, um die Transaktionen erfolgreich durchführen zu können. Darüber hinaus müssen Händler und Unternehmen die Infrastruktur haben, um Mobile Payment als Zahlungsmethode akzeptieren zu können. **
-
Was ist ein Google Payment Konto?
Ein Google Payment Konto ist ein virtuelles Konto, das es Nutzern ermöglicht, Zahlungen für verschiedene Google-Dienste wie den Google Play Store, YouTube Premium oder Google One zu tätigen. Es kann mit verschiedenen Zahlungsmethoden wie Kreditkarten, Debitkarten oder PayPal verknüpft werden. Über das Google Payment Konto können auch Abonnements verwaltet und Zahlungsinformationen gespeichert werden. Es bietet eine bequeme und sichere Möglichkeit, digitale Einkäufe über verschiedene Google-Plattformen zu tätigen. **
-
Ist Amazon Payment eine sichere Zahlungsmethode?
Ja, Amazon Payment gilt als sichere Zahlungsmethode. Es verwendet fortschrittliche Sicherheitsmaßnahmen wie Verschlüsselungstechnologien, um die Daten der Benutzer zu schützen. Darüber hinaus bietet Amazon einen Käuferschutz, der den Kunden bei Problemen mit einer Bestellung absichert. **
Ähnliche Suchbegriffe für Überweisung payment
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Sepa-Überweisung (100x)Der SEPA Überweisungsträger 2817 von Avery Zweckform im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden. Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und haben glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.28,92 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.